
Hasil kerja yang diperoleh selama sebulan tentu memiliki nilai tersendiri. Ada waktu, tenaga, dan tanggung jawab yang telah dicurahkan untuk mendapatkannya. Karena itu, menggunakan pendapatan secara bijaksana menjadi hal penting agar usaha tersebut tidak habis hanya untuk memenuhi keinginan sesaat.
Di tengah perkembangan teknologi, tantangan mengelola uang semakin beragam. Belanja daring, pembayaran instan, layanan berlangganan, dan hiburan digital menawarkan kemudahan yang sulit dipisahkan dari kehidupan sehari-hari. Namun, semakin mudah transaksi dilakukan, semakin besar pula kebutuhan untuk mengendalikan keputusan konsumsi.
Mengenali Perbedaan antara Kemampuan dan Keinginan
Tidak semua hal yang menarik harus langsung dimiliki. Terkadang, seseorang membeli sesuatu karena melihat promosi, mengikuti tren, atau sekadar ingin mendapatkan pengalaman baru. Jika kebiasaan ini terus berulang, pengeluaran dapat meningkat tanpa memberikan manfaat yang sebanding.
Sebelum mengeluarkan uang, pertimbangkan apakah pembelian tersebut memang dibutuhkan dan apakah anggarannya sudah tersedia. Menunda keputusan untuk barang yang tidak mendesak dapat membantu menghindari pembelian impulsif.
Evaluasi pengeluaran juga sebaiknya dilakukan secara rutin. Catat transaksi selama satu bulan, kemudian perhatikan kategori yang paling banyak menyerap pendapatan. Dari catatan tersebut, seseorang dapat menentukan bagian yang perlu dikurangi tanpa harus mengorbankan kebutuhan penting.
Empat Fondasi untuk Menjaga Keuangan Tetap Seimbang
Kemandirian finansial tidak harus dimulai dengan pendapatan yang besar. Kebiasaan mengatur uang secara konsisten justru menjadi dasar yang lebih realistis.
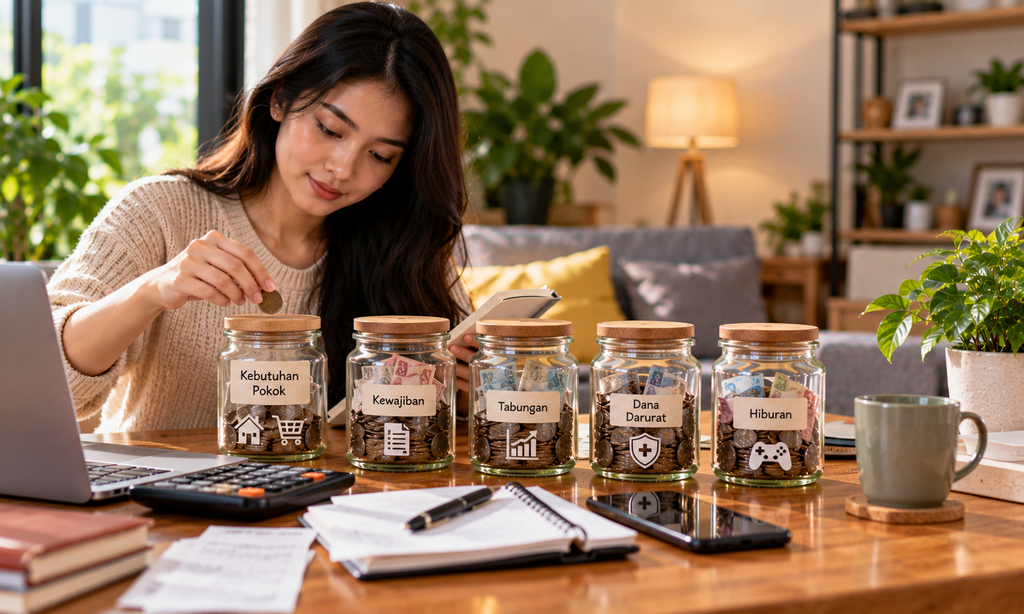
Beberapa fondasi yang layak dibangun meliputi:
- Prioritas kebutuhan: Pastikan biaya makanan, tempat tinggal, transportasi, pendidikan, dan kesehatan terpenuhi terlebih dahulu.
- Pengendalian kewajiban: Kelola cicilan serta tagihan rutin agar tidak menumpuk dan mengganggu anggaran.
- Tabungan teratur: Sisihkan sebagian pendapatan segera setelah menerima penghasilan, meskipun nominalnya masih kecil.
- Dana perlindungan: Bangun dana darurat untuk menghadapi kehilangan pekerjaan, kebutuhan medis, atau kejadian tak terduga lainnya.
Pembagian anggaran dapat disesuaikan dengan keadaan setiap orang. Tidak perlu memaksakan persentase tertentu apabila jumlah tanggungan dan kebutuhan bulanan berbeda.
Melindungi Pendapatan dari Risiko Transaksi Digital
Selain pengeluaran sehari-hari, keamanan transaksi online juga perlu diperhatikan. Penipuan digital dapat menyebabkan kerugian dalam waktu singkat, terutama ketika seseorang terlalu percaya pada promosi atau informasi yang belum diperiksa.
Situs yang memiliki tampilan profesional belum tentu dikelola oleh pihak yang dapat dipercaya. Sebelum mendaftar atau melakukan pembayaran, periksa identitas pengelola, reputasi dari sumber independen, ketentuan transaksi, serta kebijakan penggunaan data pribadi.
Jika sedang mencari informasi mengenai layanan hiburan daring seperti OKTA388, lakukan pemeriksaan secara objektif sebelum mengambil keputusan. Pastikan aturan penggunaan dapat dipahami, biaya transaksi dijelaskan secara terbuka, dan legalitas operasionalnya sesuai dengan peraturan di wilayah tempat tinggal.
Perhatikan pula beberapa tanda yang patut diwaspadai:
- Janji keuntungan pasti: Tidak ada aktivitas permainan berbasis uang yang dapat menjamin hasil finansial.
- Permintaan transfer mendesak: Tekanan untuk segera mengirim uang dapat menjadi tanda penipuan.
- Biaya pencairan tidak jelas: Waspadai permintaan pembayaran tambahan untuk membuka saldo atau hadiah.
- Identitas tidak transparan: Hindari layanan yang tidak memberikan informasi pengelola secara memadai.
- Permintaan data sensitif: Jangan pernah memberikan PIN, kata sandi, atau kode OTP kepada pihak lain.
Jika menemukan kejanggalan, hentikan transaksi dan lakukan verifikasi melalui saluran resmi yang dapat dibuktikan kebenarannya.
Hiburan Perlu Batas, Bukan Mengorbankan Kebutuhan
Waktu untuk beristirahat dan menikmati hiburan tetap penting. Akan tetapi, pengeluaran rekreasi harus mengikuti kemampuan finansial, bukan sebaliknya.
Permainan daring yang melibatkan uang memiliki risiko kehilangan dana dan tidak layak dianggap sebagai sumber penghasilan. Tentukan batas pengeluaran sebelum memulai aktivitas. Gunakan hanya uang yang benar-benar tersedia setelah seluruh kebutuhan pokok, kewajiban, dan tabungan terpenuhi.
Jangan memakai dana keluarga, biaya pendidikan, uang sewa, kebutuhan kesehatan, tabungan darurat, ataupun pinjaman untuk aktivitas tersebut. Hindari juga menambah transaksi demi mengejar kerugian. Apabila hiburan mulai memengaruhi pekerjaan, hubungan pribadi, atau kondisi ekonomi, berhenti sejenak dan pertimbangkan untuk mencari bantuan.
Menjaga Hasil Kerja agar Memberikan Manfaat Lebih Besar
Kemandirian finansial bukan berarti seseorang harus menghindari semua bentuk pengeluaran. Justru, pengelolaan yang baik memberikan ruang untuk menikmati hasil kerja tanpa mengabaikan tanggung jawab.
Biasakan memeriksa kondisi anggaran, meningkatkan simpanan secara bertahap, dan mengevaluasi keputusan konsumsi. Ketika pendapatan bertambah, pertimbangkan untuk memperkuat dana darurat atau mempercepat tujuan jangka panjang daripada langsung meningkatkan gaya hidup.
Pada akhirnya, uang yang dikelola dengan penuh kesadaran dapat memberikan rasa aman sekaligus lebih banyak pilihan dalam kehidupan. Kestabilan tersebut tumbuh dari keputusan sederhana yang dilakukan secara konsisten, bukan dari perubahan besar yang hanya bertahan sementara.